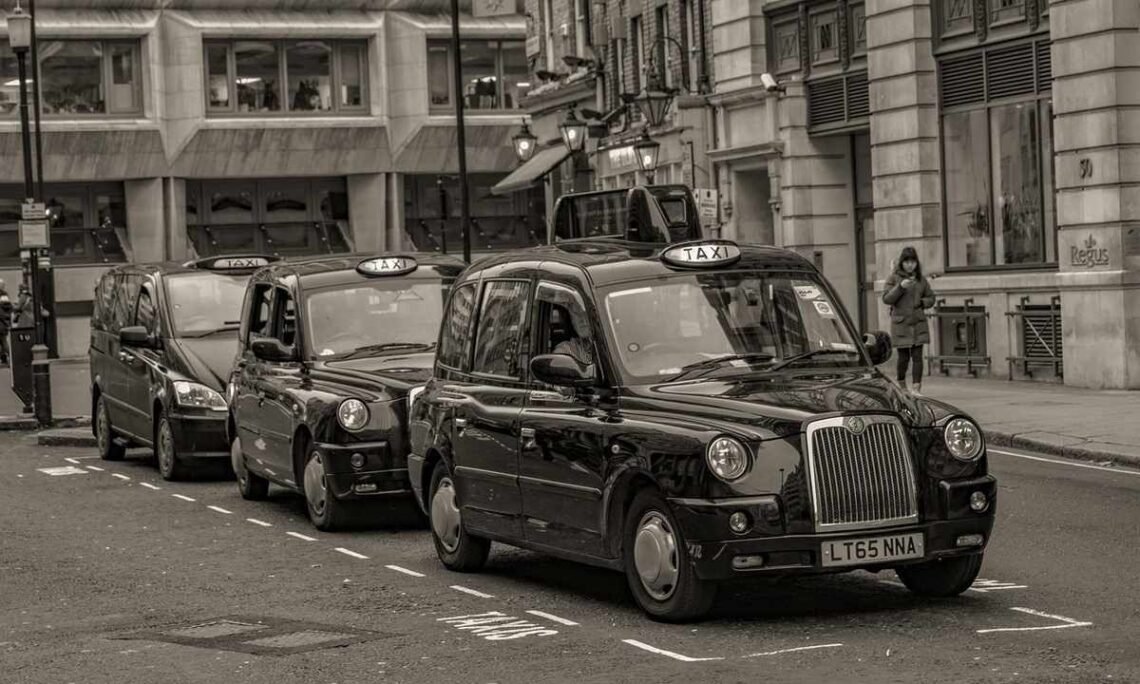
Assurance taxi à Marseille : le vol pèse plus que le bonus
Un taxi marseillais qui fait l’aéroport le constate chaque année : sa prime dépasse souvent celle d’un collègue aixois au profil identique. Même carte professionnelle, même bonus 50, même ancienneté, et pourtant 150 à 200 € d’écart sur la facture. Les comparateurs en ligne répètent que tout se joue sur le bonus ou sur le prix des courses, alors que sur le terrain, c’est le vol et l’agression sur les trajets Marignane qui creusent l’écart.
Marignane, la ligne où les assureurs regardent ailleurs
Prenez un chauffeur qui enchaîne les navettes vers l’aéroport Marseille-Provence, de nuit comme de jour, avec des clients chargés de bagages et parfois peu attentifs à ce qui se passe autour du véhicule, et vous obtenez le profil exact que les compagnies classent en risque élevé. Aucune compagnie ne l’écrit noir sur blanc dans ses devis. Pourtant, l’aéroport accueille plus de 10 millions de passagers par an, ce qui alimente un flux continu de courses.
La course Marignane se facture entre 50 et 80 €. En haute saison, un chauffeur tourne à 12-18 trajets par jour, ce qui pèse lourd dans le chiffre d’affaires annuel. Mais ce n’est pas le montant de la course qui inquiète l’assureur, c’est ce qui peut arriver pendant qu’elle se déroule : un véhicule stationné sur une dépose-minute bondée, un coffre ouvert, une portière laissée sans surveillance. Le vol d’effets personnels et le matériel embarqué (TEP, terminal de paiement) deviennent des postes de déclaration récurrents.
Un assureur ne raisonne pas zone par zone, il raisonne sinistralité observée. Si les déclarations de vol sur les trajets aéroport remontent dans ses chiffres marseillais, la surprime suit mécaniquement, quel que soit le bonus du conducteur. Voilà pourquoi un dossier jugé propre au téléphone peut basculer au renouvellement, sans que le chauffeur comprenne d’où vient la hausse.
Le bonus 50 protège la conduite, pas le reste
Voilà le malentendu central. Le bonus 50 récompense des années sans accident responsable, ce qui est une bonne nouvelle pour la part « dommages » du contrat. Mais un vol, une effraction ou une agression ne sont pas des accidents de conduite. Ils ne touchent pas le coefficient de réduction-majoration. Ils n’effacent rien de la surprime liée au risque de sinistre hors circulation.
Un chauffeur marseillais avec plus de dix ans de carte professionnelle peut donc afficher un bonus parfait et se retrouver avec une prime annuelle constatée entre 2 300 et 2 900 €. À Aix et dans la périphérie, le même profil, mêmes années de métier, tombe entre 2 150 et 2 700 €. L’écart tourne autour de 150 à 200 € par an. Sur cinq ans, ça finit par peser un jeu de pneus ou plusieurs jours de rentabilité.
Le bonus rassure, il donne le sentiment d’un dossier propre, et c’est précisément ce qui trompe. Deux risques distincts cohabitent dans un même contrat taxi : ce que vous faites au volant, et ce qui arrive au véhicule quand vous ne conduisez pas. Le second pèse plus lourd à Marseille qu’à Aix, et aucun comparateur ne le met en avant.
Pourquoi les comparateurs passent à côté
Les outils en ligne comparent des profils standardisés, souvent construits sur des variables simples : ancienneté du permis, zone géographique vague, usage professionnel déclaré. Le vol et l’agression sur trajets aéroport n’entrent dans aucune case. Un comparateur ne vous demandera jamais combien de navettes Marignane vous faites par semaine, ni si vous laissez votre véhicule stationné sur une dépose-minute bondée en pleine nuit. Sur ce point, voir aussi notre article sur assurance vtc tarif.
La conséquence est simple. Deux chauffeurs qui saisissent les mêmes informations sur un formulaire obtiennent des estimations qui se ressemblent, alors que leurs contrats réels divergent. Le site assurance-taxi-marseille.fr aborde cette réalité du terrain, mais ce type de contenu reste minoritaire face aux pages qui répètent le même discours sur le bonus et le tarif des courses.
Le tarif marseillais reste 10 à 20 % au-dessus de la moyenne. Une course plus chère, c’est aussi un véhicule plus exposé, plus ciblé, plus repérable pour qui cherche un taxi à détrousser en fin de service. Les compagnies ne le formulent pas ainsi dans leurs conditions générales, mais elles l’intègrent dans leurs grilles de surprime, souvent sans l’expliquer au conducteur.
Les situations qui font grimper la prime
Ce que les assureurs examinent concrètement sur un dossier taxi marseillais, ce ne sont pas les grands principes, ce sont des situations précises, documentées, chiffrées dans leurs bases de sinistres. Chacune pèse dans la grille, et chacune se discute au renouvellement avec les bonnes pièces.
- Une effraction nocturne sur la dépose-minute, avec le terminal de paiement embarqué.
- Vol de bagages en soute, en attente de clients devant le hall d’arrivée.
- Une agression sur un retour de nuit après une course isolée ? Ce cas pèse dans la sinistralité déclarée.
- Le stationnement prolongé sur les zones de dépose rapide, où le véhicule est laissé sans surveillance plus longtemps que prévu.
- Les trajets inter-communes vers la métropole Aix-Marseille-Provence, avec des points d’arrêt mal éclairés.
Ces situations ne sont pas des accidents de conduite et sortent du périmètre du bonus. Elles alimentent la part « vol et agression » de la prime, celle que les chauffeurs découvrent trop tard, au moment du renouvellement.
Le secteur marseillais en chiffres
Marseille compte environ 1 500 chauffeurs taxi en activité entre la commune et la métropole Aix-Marseille-Provence. Ce chiffre donne la densité de la concurrence, mais aussi la fréquence des déclarations collectées par les assureurs. Plus le nombre de dossiers est élevé, plus les compagnies ont de données pour affiner leur tarification. Résultat : la moindre hausse locale de sinistralité se répercute vite dans les devis.
Le chauffeur qui fait Marignane n’est pas dans la même position que celui qui reste intra-muros sur des courses courtes. Le premier enchaîne les trajets à forte valeur, avec des passagers qui ne connaissent pas la ville et des véhicules souvent immobilisés à des points de dépose bondés. Le second a une exposition différente, plus diluée, où le risque de vol se concentre sur des moments précis plutôt que sur l’ensemble de la journée.
Rien de tout ça n’apparaît dans les simulateurs. Ce qu’ils demandent, c’est votre bonus et le tarif moyen de vos courses, deux variables qui ne déterminent qu’une partie du contrat. La part liée au vol et à l’agression reste dans l’angle mort.
Ce qui reste à négocier au renouvellement
Un dossier taxi marseillais se défend sur des éléments concrets, pas sur le bonus seul. Le nombre de navettes aéroport par mois, les horaires pratiqués, le type de stationnement entre deux courses, l’équipement de protection du véhicule : tout ça pèse dans la conversation avec un courtier qui connaît la zone. Un chauffeur qui explique qu’il rentre son véhicule en garage fermé après chaque service n’est pas logé à la même enseigne que celui qui laisse sa voiture sur un parking public la nuit.
L’écart de 150 à 200 € avec Aix ne disparaîtra pas du jour au lendemain, parce qu’il repose sur une réalité locale, pas sur une erreur de calcul. Mais il peut se réduire si le dossier est présenté avec les bons arguments, ceux qui montrent que le risque vol est maîtrisé autant que possible. Rester passif devant un renouvellement automatique, c’est accepter la surprime sans discussion.
Franchement, un chauffeur marseillais qui enchaîne les Marignane mérite mieux qu’un devis réchauffé d’une année sur l’autre. La question à se poser n’est pas de savoir si le bonus 50 suffit, mais si votre assureur regarde vraiment ce que vous faites de vos journées.

Vous aimerez aussi
Gestion d’entreprise : tout savoir sur le régime micro-entreprise

Hexoa : l’art mural moderne et accessible pour sublimer votre intérieur
